每月 500 美元:買健康保險還是拿去投資?
閱讀時間:約 4 分鐘
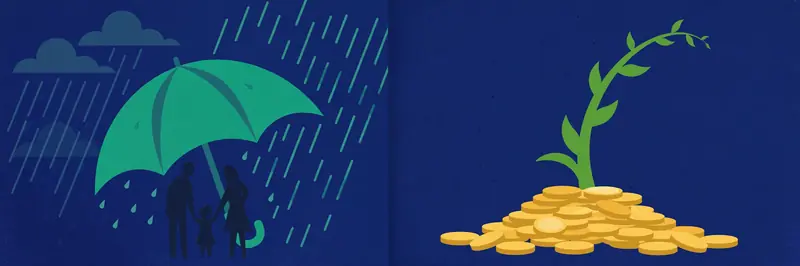
HEALTH「一次急診,就能抹去十年獲利」
01破產不在乎你的報酬率
在沒有全民健保的國家,醫療帳單仍是個人破產主因之一。一個以 7% 複利成長的投資組合,擋不住第二年就來的 18 萬美元醫院帳單。
02保險買的是時間,不只是錢
有保險的人會及早檢查症狀,那時還便宜、還能治。沒保險的人會拖——拖延會同時把小問題變成醫療和財務的雙重災難。
03你沒辦法投資你欠的錢
跳過保險的期望值計算,前提是你能在壞運氣來時還活得下去。保險的意義就在於,風險分佈的左尾,是每月盈餘吸收不了的。
04安心本身就是健康投資
長期財務焦慮會拉高皮質醇、破壞睡眠、磨損家裡每一段關係。一份能移除背景恐懼的保費,部分是健康支出,不只是財務支出。
WEALTH「每月 500 美元,30 年就是一筆走出門的財富」
01複利是這裡最強的力量
每月 500 美元以 7% 平均回報,10 年約 8.6 萬,20 年約 26 萬,30 年超過 60 萬。為從未用到的保障付的保費,複利剛好是零。
02年輕健康的人在補貼所有人
保險是按群體定價,不是按個人。26 歲健康、無扶養者,統計上大部分保費是在補助別人的理賠——預期給付遠低於成本。
03夠大的投資組合本身就是保險
有 5,000 美元存款時自己承擔風險是幻想,有 30 萬時就是策略。每多投資一年,你就更接近能不靠保險公司許可就吸收壞年份的狀態。換個說法:保險的錢是「銅錢」邏輯(防禦、保本),投資的錢可能是「血鑽」邏輯(進攻、博高回報)。先判斷你現在賺的是哪種錢,再決定配比——「最低保障、最大成長」翻譯過來就是:銅錢守底線,血鑽博上限。
04最低保障,最大成長
這派最精準的說法不是「不要保險」——而是只買災難型保障,保費只要一小部分,差額拿去投資。留著傘,讓植物長大。
推銷員說「為你好」,但他既不承擔你沒買保險破產的代價,也不承擔你買了保險少賺的代價——建議者零成本的話術,聽聽就好。
裁判舉牌・編輯觀點
為災難買保險,剩下的拿去投資
這場辯論有地板也有天花板。地板沒有商量餘地:保障要能把最壞情況的醫療損失,控制在你的存款能承受的範圍內。低於地板,一次壞運氣不是讓你倒退——是直接結束遊戲,投資組合也一起。
地板之上,財富派輕鬆勝出。為健康的 26 歲買豪華低自付額方案,通常比三十年複利是更差的交易。買災難險,剩下的每一塊錢都拿去投資,並在健康、扶養人數或資產淨值改變時重新檢視比例。
再加一個實操動作:凡是用真實理賠案例推導出的「你必須買」,先做反向推理——同樣的數據,能不能推導出「你不需要買」?如果能,說明數據被選擇性呈現了。案例真實,不等於結論必然。
看懂銷售的結構位置:他賺的是佣金,你付的是保費,風險留給保險公司——三方利益流向不同,所以「為你好」的話術永遠指向佣金更高的那款。先看他的佣金表,再聽他的建議。
提醒:以上是編輯的個人看法,不是判決。不服?寫信來辯 →
最強反對意見
這個裁決假設你是理性投資者,但現實中大多數人把「省下的保費」並沒有拿去投資,而是消費掉了。對這羣人,強制性的保費反而是唯一有效的保障機制。另外,「26 歲買豪華低自付額不划算」沒錯,但如果有家族重大疾病史、或從事高風險職業,地板線要往上提——平均值不保護離羣值。
適用邊界
本裁決不適用於:① 有家族重大疾病史;② 從事高風險職業;③ 自知存不下錢、保費是唯一強制儲蓄的人;④ 所在地區醫療費用極高且無公共醫保兜底。
每月 500 塊,買保險 vs 拿去投資,20 年後差多少?
→ 花掉 vs 滾大投下你的一票
你的 500 美元在桌上了。先放哪裡?
投票結果將在下期《每週取捨》中公布
每月 500 美元:買健康保險還是拿去投資?
留言
說說你的取捨。友善討論,拒絕人身攻擊。